
サイトメニュー
 メインコンテンツ
 各種ご案内各種活動その他

法人会とは
法人会についてよくある質問Q&A
法人会とは
各企業の皆様には、日頃より法人会活動に多大なるご理解とご協力を賜り、地域社会の発展にご尽力いただき、心より感謝申し上げます。
いつの時代も企業と税は切っても切れない関係であります。法人会は、民間の税務協力団体として、税の啓蒙活動等を通じ、各企業の発展と地域社会への貢献を目的に活動を行っています。
法人会活動の源は、組織力そのものといっても過言ではありません。
例えば、税制に関する中小企業の声を国に届ける法人会の「税制改正に関する提言」は毎年提言を続けてもう50年以上の歴史になります。そして、数多くの企業の声が日本の税制に反映されてきました。企業の声を国に届けるためには、組織力が、ひとつの大きな物差しになります。
民意が国の税制を変える、税制を作る。この法人会の活動は民主主義そのものとも言えます。
よりよい社会のために、一社でも多くの方々に法人会にご入会いただきたく考えております。
直接目に見えるメリットばかりがメリットではなく、法人会の一員である事が、法人会の組織力となり、ひいては各企業のメリットになっているということをご理解いただきたいと存じます。
法人会についてよくある質問Q&A
法人会とは
各企業の皆様には、日頃より法人会活動に多大なるご理解とご協力を賜り、地域社会の発展にご尽力いただき、心より感謝申し上げます。
いつの時代も企業と税は切っても切れない関係であります。法人会は、民間の税務協力団体として、税の啓蒙活動等を通じ、各企業の発展と地域社会への貢献を目的に活動を行っています。
法人会活動の源は、組織力そのものといっても過言ではありません。
例えば、税制に関する中小企業の声を国に届ける法人会の「税制改正に関する提言」は毎年提言を続けてもう50年以上の歴史になります。そして、数多くの企業の声が日本の税制に反映されてきました。企業の声を国に届けるためには、組織力が、ひとつの大きな物差しになります。
民意が国の税制を変える、税制を作る。この法人会の活動は民主主義そのものとも言えます。
よりよい社会のために、一社でも多くの方々に法人会にご入会いただきたく考えております。
直接目に見えるメリットばかりがメリットではなく、法人会の一員である事が、法人会の組織力となり、ひいては各企業のメリットになっているということをご理解いただきたいと存じます。
|
戦後、日本は「民主主義国家」へ生まれ変わり、税制も昭和22年4月に行われた税制改正で、従来の「賦課課税制度」※1から「申告納税制度」※2に改められました。 しかし、当時の社会経済状況は極めて悪く、経営者が難解な税法を理解して、自主的に申告できるかどうか危ぶまれていました。 このため、「申告納税制度」の定着には納税者自身が団体を結成し、その活動を通じて帳簿の整備、税知識の普及などを図る必要が生じてきました。 その後、昭和24年9月の「シャウプ勧告(日本税制報告書)」※3の発表などの時代背景から、納税者の組織として企業の間から自発的に全国各地に法人会が誕生していきました。 なお、「国税庁」の創設は同じ頃、昭和24年6月になります。 現在の高崎税務署管内では、昭和26年に渋川、高崎にそれぞれ有志の企業経営者によって法人会が創設※4され、徐々にその他の地域にも法人会が誕生していきました。 昭和47年5月には高崎税務署管内の法人会が連合会を発足し、それ以来、税務当局及び関係諸団体の指導・援助と会員の努力により会の組織・事業活動ともに着実に発展し、昭和59年には会員数4,000社に達しました。 このように連合会は、順調に発展しましたが、さらに事業活動を充実させ法人納税者の要望に応えるとともに、いっそう税務行政に協力しうる(=国民主導の民主主義国家たるべく)公益団体に改組すべしとの声を受け、昭和59年より慎重に検討を重ね、昭和60年6月の定時総会において、社団化を決議しました。 翌年の昭和61年1月28日、社団法人高崎法人会の創立総会を開催し、同年3月28日に関東信越国税局より社団法人設立を許可されました。 |
| ※1 | 賦課課税制度 |
| 税務署などの税務官庁の賦課決定によって、納付すべき税額が確定する制度をいいます | |
| ※2 | 申告納税制度 |
| 納税者が自ら所得金額や税額を計算し、それに基づいて申告・納税する制度で、納税者が申告したときに納税義務が確定します。賦課課税から申告納税への流れは、民主化そのものともいえます。 | |
| ※3 | シャウプ勧告(日本税制報告書) |
| シャウプ勧告は、GHQの要請によって1949年に結成された、カール・シャウプを団長とする日本税制使節団(シャウプ使節団)の報告書の通称。1949年8月27日付と1950年9月21日付の2つの報告書からなり、日本の戦後税制に大きな影響を与えた。シャウプは、1949年5月10日に来日し、世界で最もすぐれた税制を日本に構築することを目指し、同年8月26日に帰国するまでの4ヶ月弱の間に、政府、地方自治体の財政担当者、学者との懇談や、全国各地の視察を精力的にこなし、短期間で膨大な報告書をまとめあげた。 | |
| ※4 | 創設時の会員数 |
| 昭和26年創設当時の高崎法人会の会員数は325社 |
(入会勧奨や退会防止の際に、参考にしてください。なお、各回答は一例です。)
| Q. 法人会ってなんですか? | |
| A. |
「良き経営者をめざすものの団体」です。 正しい税知識を身につけたい、社会の役に立ちたい、そんな経営者の会です。 現在、全国に70万社以上の会員企業を擁し、会員の研さんを支援する各種の研修会、国に対する税制の改正要望、地域振興やボランティアなど地域社会に密着した活動を行っています。 |
| Q. いつからあるの? | |
| A. |
昭和22年(1947年)4月、日本の税制はそれまでの賦課課税制度から自主申告納税制度へ移行し、法人税も新しい制度に生まれ変わりました。しかし、当時の社会経済状況は極めて悪く、経営者が難解な税法を理解して自主的に税金を申告できるのかどうか危ぶまれていました。 このため、納税者自身が団体を結成し、税務の研さん、税知識の普及などを図る必要があるとの全国的な気運を背景に各地に生まれた団体が「法人会」です。 高崎税務署管内でも、昭和26年以来、各地域に法人会が設立され、昭和41年にはこれらの単会による連絡協議会が設立されました。 更に組織の永続性・充実等の要請から、昭和61年に12の法人会を統合した公益法人としての社団法人高崎法人会が創設され、平成25年4月1日より一般社団法人へと移行しました。一般社団法人高崎法人会は、現在約4,000社の会員を擁する団体として諸活動を展開しています。 |
| Q. 一般社団法人 高崎法人会は、どんな組織ですか? | |
| A. | ・所在地:高崎市問屋町2丁目7番地の8 高崎商工会議所ビル 5階 506号 |
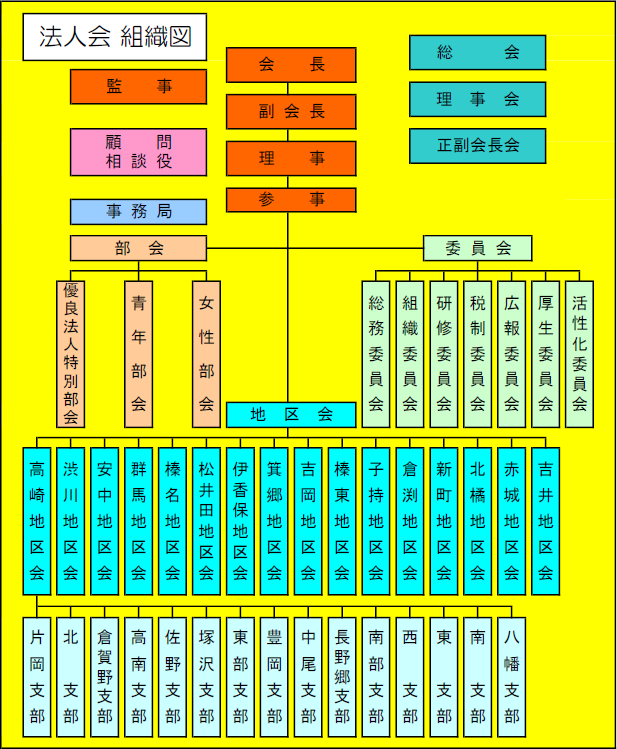
| A. | ・組 織:高崎税務署管内の3市2町村(高崎市、渋川市、安中市、吉岡町、榛東村)という広い地域に16の地区会で組織されています。なお、高崎地区会は15の支部に分かれています。 |
|
|
||||||||
| �々盧� | �⊇太� | �0唾� | �し嫁� | �タ彩� | ��松井田 | �О帽疂� | ��箕郷 | ��吉岡 |
| ��榛東 | ��子持 | ��倉渕 | ��新町 | ��北橘 | ��赤城 | �圧醗� | ||
|
|
||||||||
| �(匆� | �∨� | �A匆賁� | �す眛� | �ズ缶� | �δ預� | ��東部 | ��豊岡 | ��長野郷 |
| ��中尾 | ��南部 | ��西 | ��東 | ��南 | ��八幡 | |||
| Q. 入会を奨める対象とその狙いは? | |
| A. | ・対象:高崎税務署の管内区域内に所在する法人、または法人の事業所または個人で、本会の目的及び事業に賛同または賛助する者。(定款第5条より) |
| A. |
・狙い:法人会は各企業の発展、社会への貢献を目的に活動を行っています。各種の活動を充実したものにするため、一社でも多くの企業に会員になってもらわなければなりません。すこしでも多くの企業へ税制改正などの情報をお伝えするためには、やはり高い加入率・組織率が必要となってきます。 例えば、公平で健全な税制の実現のため、企業の税制についての声を、国に対し提言し続けて50年以上になります。その間、たくさんの要望・提言が税制に実現されてきました。これは法人会の提言の内容も大事ですが、法人会の大きな組織力によって、要望が聞き入れられています。 民間の意見が国の税制を変える、税制を作る。つまり、民主主義のひとつの形ともいえます。よりよい社会のために、一社でも多くの方々に法人会にご入会いただきたいのです。 また、別の視点から、皆様が町内会に属されるのに似ているとお考えいただければと思います。町内会に入るのは義務ではありませんが、当然皆さんご加入になっていると思います。法人会に入るのも、単純に「法人だから法人会に入る」とお考えいただきたいですし、そうお考えいただけるよう、企業と地域に根ざした組織であるべく各種の活動を行っています。 |
| Q.会費はいくらですか? | |
| A. | 資本金別に当会の年会費は次のとおり。※会費は全額損金になります。 |
| 年会費額(円) | ||
| 500万円未満(1円〜4,999,999円) | 4,000あ | |
| 500万円以上〜1,000万円未満(5,000,000円〜9,999,999円) | 7,000あ | |
| 1,000万円以上〜3,000万円未満(10,000,000円〜29,999,999円) | 10,000あ | |
| 3,000万円以上(30,000,000円〜) | 15,000あ | |
| 賛助会員・個人会員(※1) | 3,000あ | |
| 系列法人(※2) | 2,000あ | |
| 青年部会 | 6,000あ | |
| 女性部会 | 3,000あ | |
※1法人の支社、支店、営業所、出先工場及び公益法人・非営利団体
及び個人
※2主たる法人が既に法人会の会員で、同一代表者が経営しており、
同一事務所に所在する2つ目からの法人
及び個人
※2主たる法人が既に法人会の会員で、同一代表者が経営しており、
同一事務所に所在する2つ目からの法人
| Q. | 法人会に入って何のメリットが有るの?具体的に何をしているの? |
| A.1 | 法人会の活動そのものが各法人のため、地域社会のための活動になります。一社一社にご入会いただくことで、より良い税制や地域社会が実現され、結果として各企業にとってメリットになります。 |
| A.2 | 公平で健全な税制の実現のため、税制に関する中小企業の声を国に届ける、法人会の「税制改正に関する提言」は毎年提言を続けてもう50年以上の歴史になります。そして、数多くの企業の声が国税に反映されてきました。企業の声を国に届けるためには、組織力というものが、大きな物差しになりますので、ご入会いただくことが間接的ではありますが、会社にとって大きなメリットになります。 |
| A.3 | わかりやすい税のテキストを研修会の際等、無料で配付しています。 |
| A.4 | 無料で会報「法人だより」と「ほうじん」(年3回発行)を全会員に郵送し、税務・経営の情報をお届けしています。 |
| A.5 | 無料で税や経営等の研修会を開催しています。例えば、「決算税務説明会」や、毎年変わる税制を各企業にお伝えするために「改正税法普及説明会」など、たくさんの研修会・勉強会を開催しています。 |
| A.6 | 「会員証」「研修会出席証」「決算説明会出席証」のシールを法人税確定申告書に貼付していただくことで、税務署に対して法人会会員としての証、税の研修会を受けていることをアピールできます。 |
| A.7 | 法人会独自の充実した福利厚生制度(保険等)をご利用いただけます。 |
| A.8 | ボランティアや地域振興などに取組み、会員企業の社会貢献活動を支援しています。 |
| Q.研修会や行事にあまり参加できないのですが。 | |
| A. | 会員は事業に参加する側であると同時に、事業を提供する側でもあります。一般社団法人の会員は法律上、社員という言い方になります。
事業に参加できなくても、会員であるということ自体が、税制改正要望や各種研修会、社会貢献活動などの一端を担い、社会貢献活動を行っているということにもなります。 是非ご入会いただき、皆さんのお力をお貸し下さい。 |
| Q.税務署は法人会のことをどのように見ていますか? | |
| A. | 税務署は、法人会を健全な税務協力団体として、これまでの活動を高く評価し、法人会会員に対し敬意を払っています。また、法人会の各種事業は、税務署の協力を得て、講師の派遣など密接な協力をいただいています。 |
| Q. | 法人会に入会すると、税務調査等で恩恵・恩典があるのですか? |
| A. | 納税は「国民の義務」ですから、法人会に入会したからといって、税金が安くなるとか、税務調査がなくなるといったことはありません。 むしろ、自ら努力し、適正な納税申告をしている会員としては、いつ調査にこられても大丈夫と言えるよう、会員相互に研さんしている訳です。結果として、将来、法人会の会員には調査は必要ないと言われるよう、税務署と会員企業の信頼関係を深めていきたいと考えています。 また、税務署に対し、正しい納税者の団体である法人会会員の証として、申告書等に貼付していただく会員証シールや研修会・説明会参加証シールを用意しています。 |
| Q.税理士さんは、法人会をどのように見ていますか? | |
| A. | 税理士会と法人会は同じ税務協力団体として協調を重視しております。 また、法人会の役員や相談役として法人会の活動にご協力いただいております。 |
| Q. | 税理士・会計士さんに任せているので、法人会に入会する必要はないと思うが? |
| A. | 法人会の会員企業のほとんどは顧問税理士さんに何らかの形で経理を見てもらっていると思います。税理士さんに任せているから法人会に入る必要が無いということではなく、全く別のものですので、税理士さんと法人会を両方ご活用いただきたいと思います。 また、税金のことだけであれば別ですが、ご自身の会社の経営方針を決めるのは経営者ご自身ですので、自ら税務のことを学ぶことで、正しく納税(=節税)でき、余分な税金を納めなくて済むようになると思います。 加えて、法人会は税理士会と連携をとり、研修会やその他の活動にご協力を頂いております。 法人会と税理士会は相反する立場ではなく、お互い協力しながら、正しい税制・税務の普及を目指し活動しております。 |
| Q. | うちは小さい会社だから、入会しても意味が無いのではないか? |
| A. | 会社である以上、規模の大小に関係なく税法をはじめ商法など、必要な法律が同一に適用されますし、法人会の会員は、ほとんどが小さな会社です。小さいからこそたくさんの仲間が必要なわけで、会を組織することが小さな会社の力になります。同業の団体とは違った交流も生まれる可能性もありますし、団体・組織のスケールメリットを活かした事業が行なえます。 |
| Q. | 忙しくて事業に参加できないので、入会しても無駄になるのではないか? |
| A. | 忙しい皆さんが多い事から、法人会が設立されたとも言えます。 暇があれば時間をかけて、ご自身で必要な税務の情報収集や社会貢献を行なうこともできますが、仕事が忙しいとなかなか困難です。 毎年の税制改正に関するテキストをはじめとする各種のテキストを無料で配布するなど、お忙しい皆様の為に、税務・経営の情報をお届けし、研修会等を開催しています。 また、法人会に属する事は、地域社会に貢献していることにもなります。 つまり、会=会員ですので、法人会が行なう社会貢献をはじめとする各種事業は、会員企業の皆さんが社会貢献等を行っている事になります。 例えば、地域のお祭りに寄付することをお考えいただければと思います。寄付をした方全員が、お祭りの設営・運営をしているわけではありませんよね。でも、寄付をしていただいた方のご協力やお気持ちなくしてお祭りは行なえません。 法人会の活動は、地元のお祭りとは違い、身近に感じ難いかもしれませんが、似ている側面があるとご理解いただきたいと存じます。 |
| Q. | 親会社が会員でも、入会が必要ですか? |
| A. | 代表者が同じ方で、登記されている事務所が同じ場所であっても、税務署はひとつの会社・法人として関心を持ってみていますので、親会社と同じようにご入会いただければと思います。 なお、このような場合、各企業のご負担を少しでも減らすため、親会社が法人会の会員であるときは、年間2000円の会費でご入会いただけます。 |
| Q. | 高崎法人会は国から補助金を貰っていますか? |
| A. | いいえ、高崎法人会は国税局の認可を受けた公益法人ですが、国から補助金等はもらっていません。会員の皆様からお預かりした会費と保険の手数料等で会を運営しています。 |
| Q. | 青年部会のことを教えてください。 |
| A. | 中小企業経営者にとって、後継者問題は避けて通れぬ重要な課題であり、法人会としても会活動の基幹リーダーの育成や若手経営者の皆さんへの法人会活動参画が強く求められており全国的に青年部会が組織されています。 高崎法人会でも、経営・税務等の研修会を始め、親睦行事などを開催し、会員企業の若手経営者をはじめとする皆さんが、勉強の場、交流の場として活発に活動しています。 あわせてご入会いただければと思います。(年会費、別途6000円) |
| Q. | 女性部会のことを教えてください。 |
| A. | 女性の方々の力は、男性とはまた違う、素晴らしい行動力や感性を持っていらっしゃいます。法人会でも女性経営者の集まり女性部会を設立し、全国的に各種の活動を行なっています。 高崎法人会でも、会員企業の女性経営者や女性役員等の皆さんが、研修会や視察旅行等を開催し、活発に交流の輪を広げています。 ぜひあわせてご入会いただければと思います。(年会費、別途3000円) |
▲ このページのトップへ ▲